Der demographische Wandel stellt die nachhaltige und generationengerechte Finanzierung der umlagefinanzierten gesetzlichen Rentenversicherung vor große Herausforderungen. Einer wachsenden Zahl an Rentenempfängern stehen immer weniger Beitragszahler gegenüber. Die Politik ist gefordert, echte strukturelle Reformen in der Rentenversicherung anzugehen – weg von Rentengeschenken hin zu einer kontinuierlichen Verbesserung.
Dabei wäre vordringlich:
- die Rückkehr zum Nachhaltigkeitsfaktor,
- die sachgerechte Finanzierung von versicherungsfremden Leistungen aus Bundesmitteln,
- eine Anpassung des Renteneintrittsalters,
- eine Prüfung und weitgehende Streichung versicherungsfremder Privilegien (z.B. „Rente mit 63“, Mütterrente, Grundrente) und
- die Stärkung der zusätzlichen kapitalgedeckten Altersvorsorge.
Bleiben hingegen Reformen aus und werden stattdessen weiter Rentengeschenke verteilt, werden die Beitragszahler am Ende mehr bezahlen müssen für weniger Rente. Das sieht auch der Bundesrechnungshof so: Die derzeitige Lage begünstige „vor allem die heutigen Rentner und die kommenden Baby-Boomer-Jahrgänge. Junge und künftige Jahrgänge werden dadurch jedoch belastet. Die Generationengerechtigkeit ist daher nicht gegeben.“

Erstes Rentenpaket hat zusätzliche Milliarden verursacht
Das erste Rentenpaket zum 1. Januar 2026 hat vor allem viele teure Detailregelungen (u.a. Rentenniveaustabilisierung, Mütterrente III, Aktivrente) gebracht, jedoch keine strukturellen Reformen beinhaltet. Es wird durch die Rentenniveaustabilisierung bis 2031 auf mindestens 48 Prozent und die sog. Mütterrente II viele Milliarden Euro kosten, rund 200 Mrd. Euro in den nächsten 15 Jahren.
Weitere Rentenreformen: Frühstartrente und Altersvorsorgereformgesetz
Die schwarz-rote Koalition hat zudem weitere Reformen begonnen: Die Frühstartrente und das Altersvorsorgereformgesetz sind Fortsetzungen einzelner Reformelemente, die bereits unter der Ampel-Regierung eingeleitet wurden.
Das Altersvorsorgereformgesetz bezweckt eine Stärkung der privaten Altersvorsorge. Neben Garantieprodukten soll künftig auch ein Altersvorsorgedepot ohne Garantie zugelassen werden. Zusätzlich soll es ein Standardprodukt (“Standarddepot Altersvorsorge”) geben, das kostengünstig, steuerlich gefördert und vereinfacht sein soll. Zwar ist es zu begrüßen, dass die private Altersvorsorge stärker gefördert werden soll, es besteht jedoch die Gefahr, dass hierbei die Belange der betrieblichen Altersversorgung nicht ausreichend berücksichtigt werden. Insgesamt braucht es aber eine Stärkung sowohl der betrieblichen als auch der privaten Altersvorsorge, als wesentlicher, kapitalgestützter Bestandteile der Altersversorgung insgesamt.
Die Frühstartrente setzt den richtigen Impuls für eine stärkere kapitalgedeckte Altersvorsorge, die die umlagefinanzierte gesetzliche Rente ergänzt. Es ist ein guter Ansatz, ein staatlich gefördertes Depot gezielt für Kinder und Jugendliche einzurichten und nach dem 18. Lebensjahr in die private Vorsorge zu überführen. Das senkt Einstiegshürden und schärft früh das Bewusstsein für die eigene Absicherung. Die finanzielle Wirkung der Frühstartrente allein bleibt allerdings gering: 1.440 Euro über zwölf Jahre sind keine nennenswerte zusätzliche Altersvorsorge. Entscheidend ist deshalb, dass aus einem staatlich geförderten Vorsorgekonto ein Einstieg in eigenverantwortliches Sparen wird. Dafür braucht es vor allem eines: mehr Finanzbildung. Kinder und Jugendliche müssen früh verstehen, dass langfristiger Vermögensaufbau einen eigenen Sparbeitrag voraussetzt.
Empfehlungen der Alterssicherungskommission umsetzen
Darüber hinaus hat die Alterssicherungskommission 33 Vorschläge für eine erste Reform der gesetzlichen Rentenversicherung vorgelegt. Die Bundesregierung hat angekündigt, diese möglichst umfassend „als Gesamtpaket“ umzusetzen. Besonders hervorzuheben sind aus Arbeitgebersicht, die Anhebung des Renteneintrittsalters ab 2031, die Abschaffung der Rente für besonders langjährig Versicherte, die Anhebung des Eintrittsalters für langjährig Versicherte sowie die versicherungsmathematisch korrekte Berechnung der Rentenabschläge, die Ausweitung der digitalen Renteninformation und eine Stärkung der kapitalgedeckten Vorsorge, die Beibehaltung des Nachhaltigkeitsfaktors, kostendeckendere Bundeszuschüsse für Leistungen, die gesamtgesellschaftliche Aufgaben erfüllen sowie eine verpflichtende Altersversorgung für Selbständige.
Allerdings müssen Mehrbelastungen durch die gesetzliche Kapitalrente vermieden oder zumindest deutlich begrenzt werden, z.B. durch eine Anrechnung von Beiträgen in eine betriebliche Altersversorgung.
Die vorgeschlagene Abschaffung der verblockten Altersteilzeit ist jedoch nicht nachvollziehbar. Sie ist ein wichtiges Instrument in Zeiten der Transformation und stellt eine besonders sozialverträgliche Form des Ausscheidens bei Restrukturierungen dar. Bei allen Veränderungen des Altersteilzeitrechts muss ausreichender Vertrauensschutz für abgeschlossene und geplante Vereinbarungen eingeräumt werden.

Generationengerechtigkeit – das war einmal…

Eines ist klar: Es braucht strukturelle und umfassende Rentenreformen, denn die gesetzliche Rentenversicherung in Deutschland ist überwiegend über ein Umlageverfahren finanziert. Die Erwerbstätigen finanzieren mit ihren Beiträgen die Renten der älteren Generation in der Erwartung, im Alter von der dann erwerbstätigen Generation versorgt zu werden. Aber die geburtenstarken Jahrgänge der sogenannten Babyboomer gehen in den kommenden Jahren nach und nach in Rente. Die Verschiebung in der Altersstruktur hat erhebliche Auswirkungen auf die Gesetzliche Rentenversicherung. Immer mehr Rentner stehen einer sinkenden Zahl von Beitragszahlern gegenüber.
Im Jahr 1962 kamen in Westdeutschland auf einen Altersrentner sechs Beitragszahler. Heute stehen einem Rentner nur noch knapp zwei Beitragszahler gegenüber. Das Verhältnis von Beitragszahlern zu Rentnern wird in Zukunft weiter deutlich abnehmen. Ein wesentlicher Grund ist, dass mit dem Renteneintritt der Babyboomer-Jahrgänge auch die Erwerbsbevölkerung schrumpft und damit auch die Zahl der potenziellen Beitragszahler. Bald könnte das Verhältnis fast 1:1 sein.
Rentengeschenke der 2010er und frühen 2020er Jahre – u.a. abschlagsfreie Rente für besonders langjährig Versicherte („Rente mit 63“), Mütterrente, Grundrente, Rentenniveaustabilisierung zulasten der Beitragszahler – haben im Wesentlichen nur die Rentenansprüche von einzelnen Personengruppen erhöht, verursachen aber dauerhafte hohe Kosten. Die Durchschnittsrentner haben von diesen Maßnahmen kaum profitiert. Die Ausgaben der gesetzlichen Rentenversicherung sind hingegen immens gestiegen.
Zuletzt wurden die Bundeszuschüsse immer stärker gekürzt, der Staat zieht sich teilweise aus der Finanzierung der von ihm zu verantwortenden versicherungsfremden Leistungen zurück. Das führt zu einer immer stärkeren Belastung von Versicherten und Arbeitgebern. Generationengerechtigkeit und Leistungsgerechtigkeit gehen anders.

Keine vermeintlichen Rentengeschenke mehr! Rentenversicherung durch Reformen zukunftsfest aufstellen!
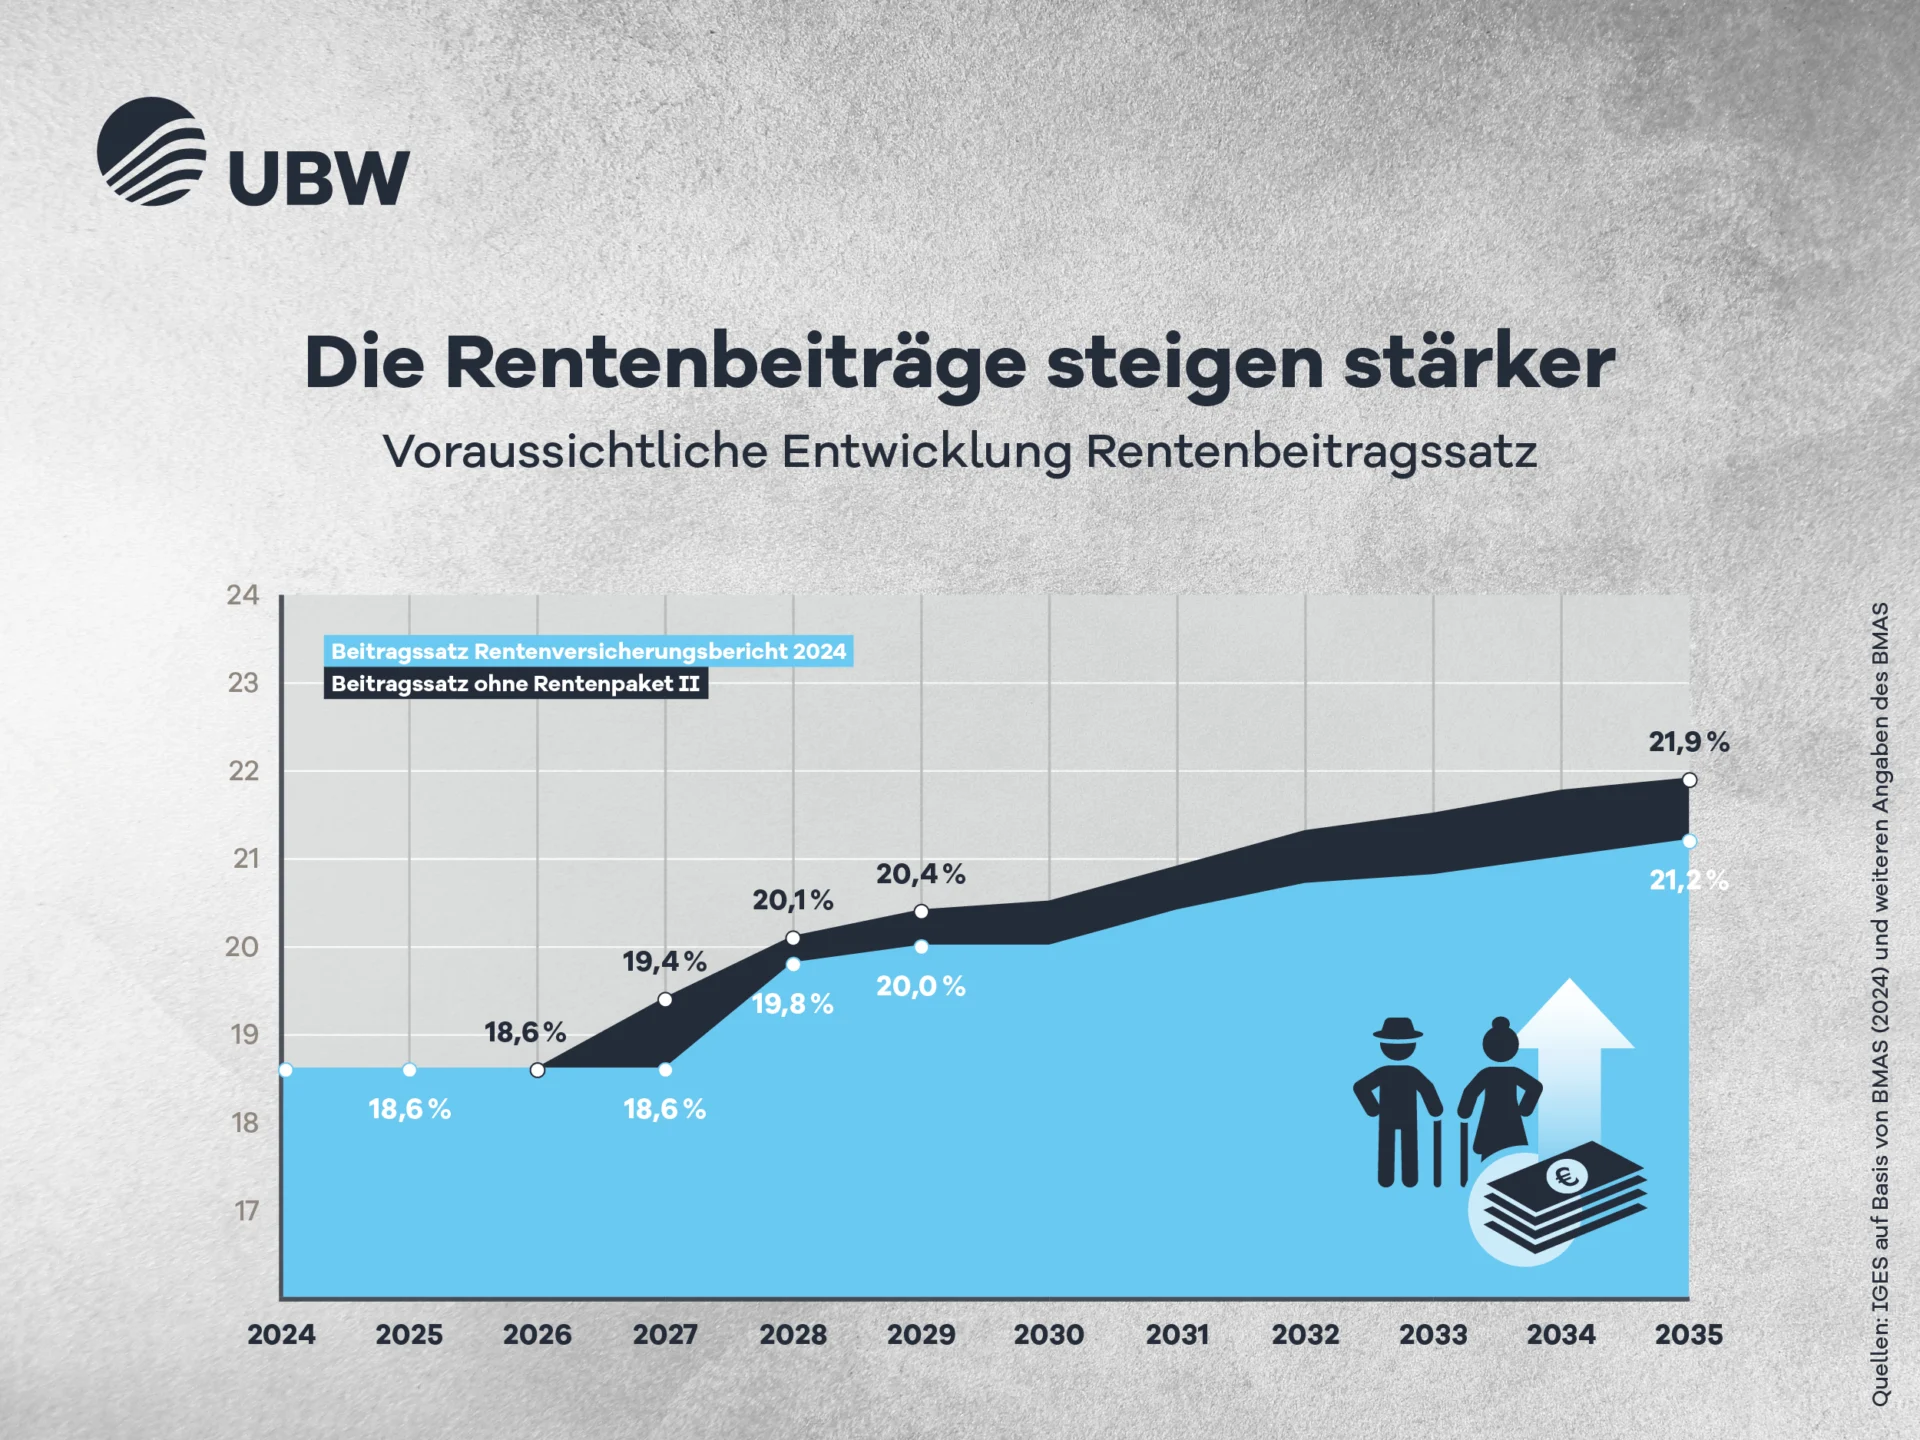
Die Politik muss aufhören, Rentengeschenke an einzelne Personengruppen zu verteilen. Stattdessen braucht es kontinuierlich echte Strukturreformen, um die Rentenversicherung zukunftsfest aufzustellen. Wenn diese Strukturreformen nicht schnell angegangen werden, dann werden die Beiträge zur gesetzlichen Rentenversicherung auf über 20 Prozent ansteigen, was die Wettbewerbsfähigkeit des Standort Deutschlands weiter gefährdet.
Die Vorschläge der Alterssicherungskommission sind richtig und müssen zügig und umfassend umgesetzt werden. Allerdings dürfen strukturelle Reformen nicht länger auf die lange Bank geschoben werden. Der demographische Wandel und seine Folgen für die umlagefinanzierte gesetzliche Rentenversicherung sind seit langem bekannt. Die schwierige Wirtschaftslage mit massenhaftem Abbau von Hochlohnjobs in der Industrie und damit dem Verlust hoher Beiträge verschärft die Lage noch erheblich. Jetzt braucht es daher vordringlich:
- eine Verlängerung der aktiven Arbeitsphase,
- die versicherungsmathematisch korrekte Berechnung der Abschläge bei vorzeitigem Renteneintritt,
- die Abschaffung von sämtlichen Frühverrentungsanreizen,
- die vollständige Finanzierung versicherungsfremder Leistungen aus Bundesmitteln und eine weitere Stärkung der zusätzlichen kapitalgedeckten Altersvorsorge. Die umlagefinanzierte gesetzliche Rentenversicherung muss durch betriebliche und private Vorsorge ergänzt werden, um trotz des Rückgangs der Zahl der Beitragszahler eine ausreichende finanzielle Absicherung im Alter zu gewährleisten.
Es ist zu hoffen, dass die schwarz-rote Bundesregierung diese nötigen Schritte nun angeht. Aus Sicht der Arbeitgeber und Beitragszahler wäre die umfassende Umsetzung der Reformvorschläge der Alterssicherungskommission ein wichtiger Schritt für Reformen hin zu einer zukunftsfesten Altersvorsorge in Deutschland.